通貨膨脹:現金爲什麼會悄悄縮水
225
你有沒有這種感覺:
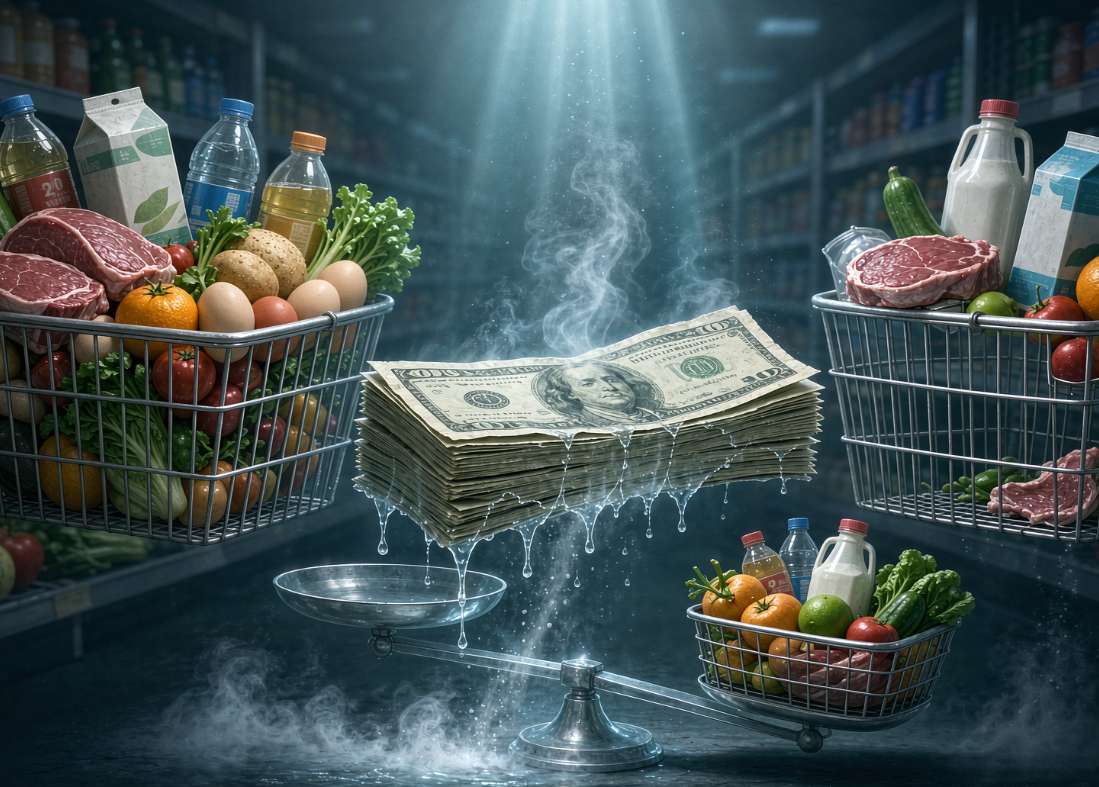
工資沒少發,銀行卡數字也沒少,可逛一趟超市、喫幾頓飯、交完房租,錢就像被誰抽走了一塊。
不是你不會過日子,而是現金本身在「漏氣」。
經濟學裡那個看不見的小偷,叫通貨膨脹。
一、通脹不是「東西變貴了」,而是「錢變毛了」
去年 100 塊能買 5 斤豬肉,今年只能買 4 斤。
豬還是豬,肉還是肉,變的是:100 塊本身沒以前值錢了。
用一句人話講:
通貨膨脹 = 物價普遍、持續上漲 = 同樣一筆錢,能換到的商品和服務變少。
官方常用 CPI(居民消費價格指數) 來量它:把食品、房租、交通、醫療、教育裝進一個「生活籃子」,看這個籃子一年比一年貴多少。
二、錢爲什麼會被「稀釋」?
最樸素的模型是這樣的:
島上 100 個蘋果,市場上 100 塊錢。一個蘋果 = 1 塊錢。後來蘋果還是 100 個,錢被印到 200 塊。一個蘋果就變成 2 塊錢。
蘋果沒變,是錢變多了,所以每塊錢能換到的東西變少。
現實裏不止「印鈔」一種原因,常見有三股力量:
1. 錢變多:貨幣供給跑得比產出快
央行放水、銀行放貸、財政刺激、信用擴張……
當「錢的增長」快過「商品和服務增長」,錢就被稀釋。
2. 成本推着漲:原材料、人工、房租、油價
國際油價一漲,運費漲;
麵粉、包裝、店租漲,包子就漲;
企業不會一直虧本賣,最後都擺到價籤上。
3. 大家搶着買:需求太旺
經濟好、發補貼、預期房價要漲,大家都衝進去買。
貨不夠,誰出價高誰拿貨,價格就被抬上去了。
這三件事經常一起發生:
錢多了 → 大家想買 → 成本也漲 → 物價全面抬頭。
三、現金爲什麼最喫虧?
因爲現金是「靜止的財富」。
假設年通脹 3%:
你把 1 萬元塞抽屜裏;
一年後還是 1 萬元;
但它能買的東西,只剩約 9700 元的水平。
銀行活期 0.2%、一年定存 1.5%,如果跑不贏通脹,賬面在漲,購買力在跌。
更狠的是複利方向反了:
通脹不是一次性偷你 3%,而是每年偷一點,幾十年後偷掉一半以上。
用「72 法則」粗算:
72 ÷ 通脹率 = 購買力減半所需年數
3% 通脹 → 約 24 年,錢的實際購買力腰斬。
四、誰被偷,誰反而賺了?
通脹是一場安靜的財富轉移:
喫虧的:只拿固定工資的人、把全部錢放活期的人、靠固定利息生活的人;
佔便宜的:早年間借了長期低息房貸的人、持有核心資產的人、離新增信貸最近的人。
同樣 100 萬:
放牀底下:二十年後還是 100 萬,但像 50 萬;
買國債:能保一點,但未必跑贏;
買能生息、能漲價、能跟經濟綁定的資產:才有機會保住購買力。
所以老人常說「錢要流動」,不是玄學,是通脹逼出來的生存經驗。
五、那爲什麼央行不把通脹降到 0?
因爲0 通脹旁邊,站着更可怕的「通縮」。
如果東西明年更便宜,大家就今年不買、下月不花;
企業賣不動 → 裁員降薪 → 大家更不敢花 → 經濟凍住。
日本走過這條路,苦了幾十年。
所以美聯儲、歐央行、很多央行都把目標定在2% 左右:
溫和通脹像潤滑油,逼錢流動、幫債務稀釋、讓工資和價格慢慢調。
真正可怕的從來不是 2%,而是:
工資漲 3%,物價漲 8%;
存款利息 1.5%,生活費漲 5%;
你越省,越被甩在後面。
六、普通人能怎麼辦?
不是讓你去炒幣、加槓桿、all in 股票。
而是別再以爲「錢放進銀行就安全」。
1. 別做「純現金黨」
活期 + 定期留夠應急金,剩下別全躺賬戶裏。
2. 讓錢有收益
國債、貨幣基金、債券、指數基金、優質股權、核心地段資產……
不是都買,而是按風險承受力配置。
3. 投資自己最抗通脹
技能、行業、身體、人脈,都是「通脹帶不走的人力資本」。
工資從 8 千變 3 萬,比糾結那點存款利息管用得多。
4. 分清「消費」和「支出」
奶茶、遊戲、衝動買包是消費;
買書、學課、體檢、工具、能復用的資產,是支出。
通脹時代,別把消費包裝成投資。
5. 看「真實利率」
真實利率 ≈ 名義利率 − 通脹率。
存銀行 1.5%,通脹 3%,你實際是 −1.5%。
別被賬面正數騙了。
七、最後一句話
通貨膨脹最可怕的地方,不是物價漲得猛,
而是它不吵不鬧、不通知你、不扣你賬:
你什麼都沒做錯,只是把錢安靜放着,它就悄悄薄了一層。
錢不是財富本身,
能買到的東西,才是。