資產與負債:別把喫錢的東西當資產
308
上個月,朋友提了輛新車,三十萬。他拍着方向盤,語氣裡帶着點踏實感:"這下也算添了份資產。"
我沒接話。
三年後他換車,舊車賣了十八萬。這中間,油費、保險、保養、停車、洗車、偶爾的違章,一年又是兩三萬。你算算這筆賬——這臺"資產"從頭到尾只做了一件事:持續地、安靜地、理所當然地從他口袋裡往外掏錢。
問題出在哪兒?出在他把"值錢的東西"當成了"生錢的東西"。
一、真正的分界線:錢的流向
財商領域有一個非常鋒利的劃分標準,簡單到只有一句話:
資產,是把錢放進你口袋的東西;負債,是把錢從你口袋裡拿走的東西。
注意,這裡看的不是它值多少錢,不是它能不能賣,也不是它看起來多體面——只看一件事:錢往哪個方向流。
一套出租房,每月租金覆蓋月供之後還有結餘,它是資產。同樣一套房,空着還要還貸交物業費,它就是負債。一隻股票每年分紅,是資產;一隻你追高買入、每年還要交管理費的基金,在它開始賺錢之前,它更像負債。
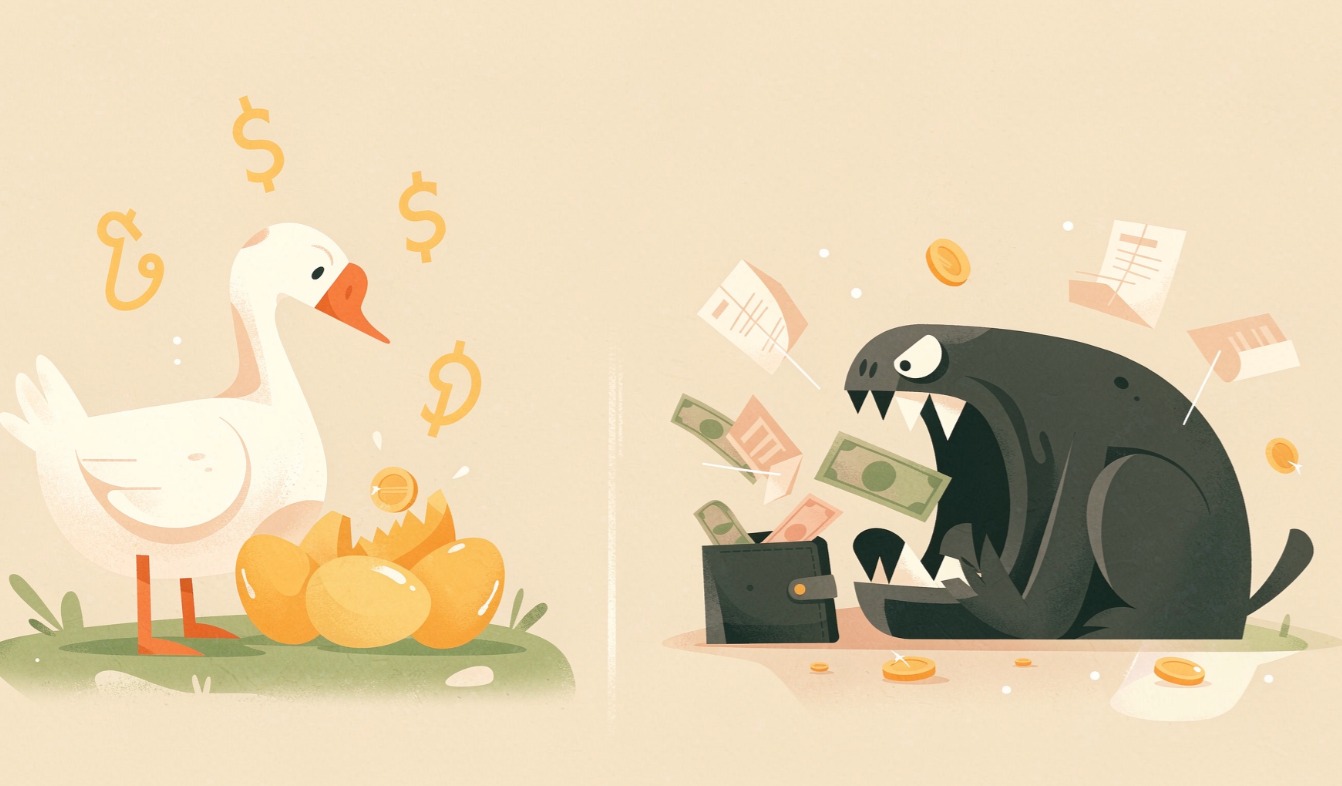
所以真正的資產有個很樸素的圖像:它是一隻會下蛋的鵝。
而僞資產也有個同樣樸素的圖像:它是一張會呼吸的賬單——你養着它,它每個月準時來收一次錢。
區分方法就這麼粗暴:真正的資產在你睡覺時替你賺錢,僞資產在你睡覺時替你花錢。
二、我們爲什麼總把負債認成資產?
因爲有三個陷阱,幾乎每個人都踩過。
第一個陷阱:把"能賣錢"當成"能生錢"。
一輛車能賣二十萬,一個包能賣兩萬,一塊表能賣五萬。聽起來都有價值。但只要它躺在家裡、停在地庫,它就一分錢不進賬,反而每天在折舊、在吸血。能變現的不叫資產,能下蛋的才叫資產。 一個東西要等你賣掉它才能回本,那在你賣掉之前,它就是純粹的支出。
第二個陷阱:把"漲價"當成"賺錢"。
最典型的例子是自住房。房價漲了,賬面上多了一百萬,很多人覺得自己賺了一百萬。可你不能把房子賣了睡大街——這一百萬既沒進過你的口袋,也不能替你付任何一張賬單。它只是一個數字。更扎心的是,房價一漲,很多人反而更敢借錢消費了,把升值的部分又抵押出去,買車、裝修、旅遊。賬面財富變成了真實的債務。
那自住房到底算什麼?公允地說,它不是純粹的負債——它給你提供了住的地方,省下的租金是一種隱形收益。但它同時也凍結了你的現金流:首付掏空六個錢包,月供喫掉收入的一大塊,裝修維護物業年年不斷。
所以更誠實的說法是:自住房是一個"必需品 + 儲蓄罐"的混合體,它值得擁有,但別把它供成投資神話。適度就好。一旦它的體量超過了你的現金流承受力,它對你而言就是負債,不管它漲了多少。
第三個陷阱:把"擁有"當成"富有"。
消費社會最成功的一件事,就是讓我們把"買到了"等同於"變強了"。擁有最新的手機、最熱的車、最貴的包,會給人一種"我在往上走"的幻覺。可富有從來不是看你擁有多少東西——是看你斷掉工資之後,還能活多久,還能不能維持現在的生活。
三、一份"喫錢的東西"清單
生活中最常見的僞資產,往往都披着體面的外衣:
私家車:落地打八折,此後每年固定喫掉一兩萬。除非它直接幫你賺錢(跑業務、跑運輸),否則它是一臺高效的"碎鈔機"。
超出需要的房子:大平層、大別墅,月供和物業費讓你不敢辭職、不敢生病。
絕大多數奢侈品:包、表、首飾,99%不保值。買它可以,但別說它是投資。
囤積的課程和會員:買了等於學了?沒學就是純支出。
高手續費的"理財型"產品:名字叫理財,收益可能還跑不贏手續費。
閒置的"投資品":收藏品、車位、老家那套永遠租不出去的房——不產生現金流,就是負債。
你會發現一個共性:它們都很貴,都很體面,都需要你持續地餵養。
四、怎麼判斷?問自己三個問題
拿到任何一個"投資"之前,先捫心自問:
它每個月的現金流是正的,還是負的?
如果我不再工作,它會繼續養我,還是繼續喫我?
我買它,是因爲它能賺錢,還是因爲它讓我感覺良好?
第三個問題最關鍵,也最容易被迴避。但誠實地回答它,是財務清醒的第一步。
如果答案是"它讓我感覺良好"——那完全可以買,但請把它記在"消費"這一欄,別記在"資產"那一欄。這是兩本不同的賬,混在一起,人就會自己騙自己。
五、真正的資產長什麼樣
它們通常不起眼,甚至有點無聊,但它們的共同點是:不需要你每天在場,也能持續產出現金。
能覆蓋月供還有結餘的出租房產
長期持有、持續分紅的優質股權
低成本的寬基指數基金
版權、專利、能反覆售賣的課程或作品
一門能脫離你本人運轉的小生意
以及最容易被忽略的一項:你身上可復用、可放大的賺錢能力
注意最後一項。年輕時,回報率最高的資產往往不是房子和股票,而是你自己——把錢和時間投進技能、認知、專業壁壘裏,它們會在未來幾十年裡持續"下蛋"。這比任何一隻基金都更值得早期投入。
六、不是讓你變摳,是讓你別被自己的賬本騙了
寫到這裡,得說句公道話:分清資產和負債,不是爲了讓你過苦行僧的生活。
想開的車,去買;想背的包,去買;想住得舒服點,去買。人生不是一張 Excel 表,快樂本身就有價值。
但有個前提——你得誠實地知道,那是在花錢,不是在投資。
最怕的是這樣一種狀態:一邊大筆大筆地買着"喫錢的東西",一邊安慰自己"我這是在積累資產"。這種自我欺騙,會讓人在錯誤的道路上越走越踏實,直到某天遇到裁員、疾病、行業下行,才發現自己的資產負債表上,全是張着嘴等餵的東西,沒有一個是會下蛋的。
七、從今天開始能做的三件小事
第一,畫一張自己的現金流表。 左邊列進賬,右邊列出賬。然後把每一項"資產"標上它每月帶來的淨現金。你會看到一些扎心的真相。
第二,先餵飽你的鵝。 每個月收入到賬,先劃走一部分去買真正的資產——哪怕只有幾百塊。順序很重要:先支付給自己,再支付給賬單。
第三,警惕"生活方式膨脹"。 收入漲了,消費也跟着漲,這是大多數人一輩子存不下錢的根本原因。收入增加時,讓資產的增加速度快過消費的膨脹速度。
寫在最後
財富自由這件事,說穿了只有一句話:當你的資產產生的被動收入,足以覆蓋你所有的支出時,你就自由了。
在這之前,你要做的,是不斷增加左邊(下蛋的),不斷減少右邊(喫錢的)。
所以,下次當你準備掏錢買一件"很值錢"的東西時,先停三秒,問自己那個最樸素的問題:
它每個月會往我口袋裡放錢,還是會從口袋裡拿錢?
想清楚這一點,你就再也不會把一臺碎鈔機,當成一份資產了。
記住:能賣錢的,只是商品;能下蛋的,才叫資產。別把喫錢的東西,當成你的底氣。